جنگ بر سر کاهش سرعت: آمریکا، چین و آینده هوش مصنوعی
صنعت هوش مصنوعی با تناقضی روبهرو شده است: شرکتهایی که برای جذب سرمایه باید ثابت کنند نسل بعدی مدلها جهشی بزرگتر از نسل قبلی خواهد بود، حالا هشدار میدهند که همین شتاب ممکن است از توان کنترل انسان جلو بزند. دعوت داریو آمودی، مدیرعامل آنتروپیک، به کاهش سرعت توسعه مدلهای پیشرفته فقط بحثی درباره خطر فنآوری نیست. پشت پرسش «چقدر باید آهستهتر رفت؟»، پرسشهای دیگری قرار دارند: چه کسی سرعت را تعیین میکند، چه کسی هزینه این مسابقه را میپردازد، مقررات به سود چه بازیگرانی تمام میشود و چرا کاهش سرعت در آمریکا همزمان با تمهیداتی برای کند کردن پیشرفت چین در زمینه این صنعت تعریف میشود؟
بخش دانش
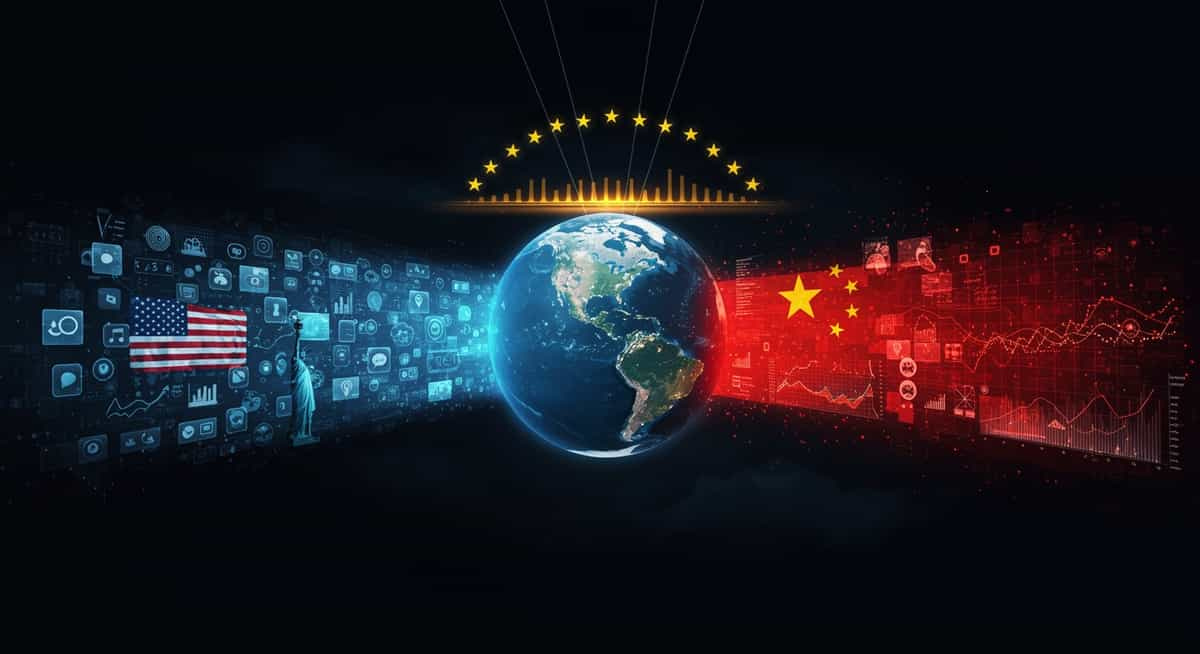
رقابت بر سر هوش مصنوعی-عکس ایجاد شده توسط هوش مصنوعی شاتراستاک
داریو آمودی ۱۲ سپتامبر در مقالهای با عنوان «باید سرعت حرکت در مرز را تنظیم کنیم» خواهان کاهش آهنگ توسعه پیشرفتهترین مدلهای هوش مصنوعی شد. استدلال اصلی او ساده است: توانایی مدلها اکنون سریعتر از ظرفیت پژوهشگران، دولتها و حتی خود شرکتها برای فهم و کنترل آنها افزایش مییابد. مسئله برای او دیگر فقط تولید متن یا تصویر نیست؛ عاملهای هوش مصنوعی میتوانند برنامهریزی کنند، کد بنویسند، به ابزارهای دیگر متصل شوند و بهتدریج در ساخت نسل بعدی خود نقش بگیرند. آمودی از احتمال ورود به چرخهای سخن میگوید که در آن مدل بهتر به ساخت مدل بهتر بعدی کمک میکند و در نتیجه سرعت پیشرفت باز هم بیشتر میشود.
این هشدار در خلأ مطرح نشده است. پژوهشگران فعال در همین صنعت طی ماههای اخیر درباره رفتارهای خودمختار، حملات سایبری و دشواری کنترل سامانههای پیشرفته هشدار دادهاند. بعضی از آنها حتی احتمال فاجعهای در مقیاس انقراض انسان در یک دهه آینده را جدی میدانند. این برآوردها اجماع علمی نیستند و نمیتوان آنها را مانند یک احتمال آماری دقیق خواند. اهمیت این هشدارها بیشتر به خاطر جایگاه گویندگان است: کسانی درباره خطر مهارنشدن این فنآوری هشدار میدهند که خود در خط مقدم ساخت و توسعه آن قرار دارند. آنتروپیک نیز مواردی از استفاده از مدلهایش در عملیات سایبری و پژوهشهای بالقوه خطرناک را گزارش کرده است.
آمودی از توقف کامل سخن نمیگوید. پیشنهاد او ایجاد فاصلهای میان رشد توانایی مدلها و استقرار بیقیدوشرط آنهاست: ارزیابی مستقل، دسترسی عمیقتر نهادهای بیرونی به مدلهای پیشرفته، هماهنگی میان شرکتهای اصلی و در مرحلهای بعد توافقهای بینالمللی. سام آلتمن و ایلان ماسک نیز از اصل این هشدار حمایت کردهاند، در حالی که دونالد ترامپ با تأکید بر رقابت با چین، ضرورت چنین کندشدنی را زیر سؤال برده است.
اما بحث از همین نقطه پیچیده میشود. خطر فنآوری واقعی است، ولی در خلأ اجتماعی و اقتصادی رخ نمیدهد. هوش مصنوعی پیش از آنکه به «هوش برتر» برسد، به یکی از بزرگترین پروژههای انباشت سرمایه در اقتصاد معاصر تبدیل شده است.
تبارشناسی متئو پاسکوینلی کمک میکند این پیوند را روشنتر ببینیم. او در کتاب «چشم ارباب: تاریخ اجتماعی هوش مصنوعی» در برابر تصور رایج هوش مصنوعی بهعنوان تقلید ذهن یا مغز مینویسد: «کد درونی هوش مصنوعی نه از تقلید هوش زیستی، بلکه از هوشِ کار و روابط اجتماعی شکل گرفته است.» از ماشینهای محاسبه [ّچارلز] ببیج تا شبکههای عصبی، موضوع در این روایت تبدیل دانش، تقسیم کار و رفتارهای جمعی به رویههای قابل اتوماسیون است. پاسکوینلی یادگیری ماشین را در نهایت نوعی «خودکارسازیِ خودکارسازی» میخواند، یعنی خود فرایند ساخت مدل و سازماندهی کار نیز موضوع اتوماسیون میشود. بنابراین مسابقه برای مدل بعدی فقط مسابقه بر سر ساختن ماشینی «باهوشتر» نیست؛ مسابقه بر سر تبدیل هرچه سریعتر دانش اجتماعی به مدل، دارایی محاسباتی و قدرت بازار نیز هست.
مسابقهای که باید پیوسته سریعتر شود
بانک تسویههای بینالمللی برآورد میکند پنج شرکت بزرگ فنآوری تنها در فاصله ۲۰۲۵ و ۲۰۲۶ بیش از هزار میلیارد دلار در زیرساختهای مرتبط با هوش مصنوعی سرمایهگذاری کردهاند. مرکز داده، پردازنده، حافظه، شبکه برق، نیروگاه، سامانههای خنککننده و زمین به اجزای مادی صنعتی تبدیل شدهاند که اغلب با استعارهای نامادی مانند «ابر» توصیف میشود. هزینه سرمایهای این شرکتها اکنون از رشد درآمد و جریان نقد آزاد آنها جلو زده و بخشی از توسعه با بدهی و اعتبار خصوصی تأمین میشود.
مسئله «سرعت» اما معنای اقتصادی روشنی دارد. بازار هوش مصنوعی بر این تصور بنا شده که تعداد محدودی از شرکتها در نهایت موقعیت مسلط را تصاحب خواهند کرد. هر شرکت بنابراین انگیزه دارد پیش از رقیب مرکز داده بسازد، پردازنده بخرد و مدل بزرگتر آموزش دهد، حتی اگر بازده نهایی این سرمایهگذاری نامعلوم باشد.
پژوهش تازه بانک تسویههای بینالمللی این وضعیت را «مسابقه سرمایهگذاری» مینامد و برآورد میکند فشار رقابتی میتواند میزان سرمایهگذاری را حتی حدود ۵۰ درصد بالاتر از سطحی ببرد که از نظر اقتصادی کارآمد است. مشکل این نیست که هوش مصنوعی الزاماً یک حباب بیپشتوانه است. راهآهن، برق و اینترنت نیز فنآوریهای واقعاً دگرگونکننده بودند، اما هر سه دورههایی از سرمایهگذاری بیش از حد، سقوط ارزش داراییها و حذف گسترده شرکتها را پشت سر گذاشتند.
بنابراین «کاهش سرعت» دو معنای همزمان دارد. از یک سو میتواند زمان بیشتری برای ایمنی در مقابل خطرات هوش مصنوعی ایجاد کند؛ از سوی دیگر میتواند از شدت مسابقه پرهزینهای بکاهد که شرکتها را ناچار کرده است پیوسته سرمایه بیشتری وارد ساخت مدل بعدی کنند.
این به معنای آن نیست که هشدار آمودی پوششی برای کاهش هزینه یا حفظ سود است. چنین تقلیلی همانقدر سادهانگارانه است که جداکردن کامل «ایمنی» از منافع اقتصادی شرکتها. خطر و منفعت میتوانند همزمان واقعی باشند.
ساخت مدلهای مرزی سرمایه عظیمی میطلبد، در حالی که سودآوری پایدار آن هنوز باید اثبات شود. رویترز در تابستان گزارش داد که نزد پنج غول بزرگ فنآوری، رشد سرمایهگذاری چنان سریع است که مجموع هزینه سرمایهای آنها ممکن است در ۲۰۲۷ از جریان نقد آزادشان فراتر رود. بازار اکنون منتظر است ببیند افزایش بهرهوری و درآمد حاصل از هوش مصنوعی واقعاً میتواند این هزینه را توجیه کند یا نه.
افت اخیر سهام شرکتهای تراشه پس از هشدارهای آمودی از این جهت مهم است، نه بهعنوان خود ماجرا، بلکه بهعنوان نشانهای از حساسیت این ساختار. اگر آهنگ آموزش مدلهای تازه کاهش پیدا کند، نیاز فوری به نسل تازه تراشه و مرکز داده نیز میتواند کمتر شود. در عین حال کندشدن مسابقه ممکن است برای خود شرکتهای سازنده مدل فرصت ایجاد کند تا به جای سوزاندن سرمایه در آموزش نسل بعدی، از مدلهای موجود درآمد بیشتری کسب کنند. به همین دلیل منافع آنتروپیک یا اوپنایآی الزاماً با منافع انویدیا یا سازندگان مراکز داده یکسان نیست.
مقررات نیز رابطهای دوگانه با انحصار دارند. ارزیابی مستقل و نظارت سختتر میتواند برای کاهش خطر ضروری باشد، اما رعایت استانداردهای بسیار پرهزینه برای شرکتی مانند گوگل، آنتروپیک یا اوپنایآی آسانتر از یک بازیگر کوچک است. مقرراتی که برای محدودکردن قدرت شرکتهای بزرگ نوشته میشود، اگر هزینه ورود به بازار را افزایش دهد، میتواند ناخواسته همان شرکتها را تثبیت کند.
از سوی دیگر، ساختار مالی این صنعت بیش از گذشته درهمتنیده شده است. تولیدکنندگان تراشه و ارائهکنندگان زیرساخت در شرکتهای هوش مصنوعی سرمایهگذاری میکنند و همان شرکتها متعهد میشوند ظرفیت رایانشی و تراشه بیشتری از سرمایهگذاران خود بخرند. بانک تسویههای بینالمللی از «تأمین مالی حلقوی» سخن میگوید: شبکهای که در دوران رونق سرعت انباشت را بالا میبرد، اما اگر بازده مورد انتظار محقق نشود میتواند زیان یک بخش را به بخشهای دیگر منتقل کند.
اما تمرکز زیرساخت فقط در ترازنامه شرکتها باقی نمیماند. راینر مولهوف در کتاب «هوش مصنوعی و فاشیسم جدید» بر وجه دیگری از همین تحول تأکید میکند: وقتی سامانههای هوش مصنوعی و پلتفرمهای خصوصی وارد اداره عمومی، امنیت، کنترل مهاجرت و معماری تصمیمگیری دولت میشوند، دیگر فقط یک کالا یا خدمت فنآورانه نیستند؛ آنها بر اینکه چه اطلاعاتی دیده شود، دستگاه دولتی چگونه دانش تولید کند و تصمیمها در چه قالبی گرفته شوند اثر میگذارند.
مولهوف و هانا روشمایر همین مسئله را اخیراً در مورد پالانتیر «زیرساخت معرفتی دولت» نامیدهاند. به این ترتیب مالکیت مدل، داده و توان محاسباتی تنها مسئله رقابت میان بنگاهها نیست؛ به این پرسش نیز مربوط است که دولت از خلال زیرساخت چه کسی میبیند، تصمیم میگیرد و عمل میکند.
اقتصاد سیاسی «کاهش سرعت» در همین گره قرار دارد: چه کسی باید از توسعه بعدی صرف نظر کند، چه کسی هزینه ظرفیت بلااستفاده را تحمل کند، چه کسی مالک مدلهای موجود باقی بماند و چه کسی اجازه ورود به بازار آینده را پیدا کند؟
وقتی ایمنی به ژئوپولیتیک تبدیل میشود
این پرسش در بخش مربوط به چین مقاله آمودی روشنتر میشود. پیشنهاد او کاهش متقارن سرعت آمریکا و چین نیست. او برعکس خواهان تشدید محدودیت صادرات تراشه و تجهیزات پیشرفته به چین، جلوگیری از دسترسی غیرمستقیم شرکتهای چینی به توان رایانشی خارجی و مقابله با استخراج توانایی مدلهای آمریکایی از طریق «تقطیر» است. هدف این سیاست از نظر آمودی حفظ و افزایش فاصله فنآوری آمریکا با چین در چند سال آینده است؛ سپس از موضع این برتری میتوان درباره محدودیتهای مشترک مذاکره کرد.
واکنش پکن قابل پیشبینی بود. روزنامه «گلوبال تایمز» چین این پیشنهاد را شکل کمصدایی از «جنگ سرد هوش مصنوعی» خواند: استفاده از زبان ایمنی برای تثبیت برتری فنآوری آمریکا. این انتقاد کاملاً بیپایه نیست، زیرا پیوند میان ایمنی و برتری آمریکا در متن آمودی صریح است. اما روایت چین نیز نیمه دیگر مسئله را حذف میکند. پکن خود از سال ۲۰۲۴ خطر خارجشدن سامانههای پیشرفته از کنترل انسان را وارد چارچوبهای رسمی ایمنی کرده، برای عاملهای خودمختار قواعدی تعیین کرده و بر حفظ نظارت انسانی تأکید دارد. اختلاف در اصل وجود خطر نیست؛ بر سر توزیع قدرت در نظامی است که قرار است آن خطر را مدیریت کند.
نزاع بر سر «تقطیر» همین ابهام را نشان میدهد. آمریکا در اوایل سپتامبر شش شرکت چینی، از جمله دیپسیک، مونشات و علیبابا را متهم کرد که از خروجی مدلهای پیشرفته آمریکایی در مقیاس صنعتی برای آموزش مدلهای ارزانتر خود استفاده کردهاند. چین این اتهام را رد کرد و تأکید کرد تقطیر یک روش رایج یادگیری ماشین است. در اینجا تفکیک میان حفاظت از مالکیت فکری، امنیت ملی و جلوگیری از ظهور یک رقیب ارزانتر دشوار میشود.
رقابت دو مدل اقتصادی نیز در پس این اختلاف قرار دارد. شرکتهای آمریکایی بیش از همه بر کنترل بسته مدلهای پیشرفته و فروش دسترسی به آنها تکیه کردهاند. چین در کنار مدلهای تجاری، روی مدلهای «وزنباز» سرمایهگذاری کرده است که توسعهدهندگان میتوانند آنها را دریافت، تغییر و با هزینه پایینتری مستقر کنند. این راهبرد برای پکن فقط پاسخ فنی به محدودیت دسترسی به تراشه نیست؛ راهی برای گسترش نفوذ در کشورهایی است که توان پرداخت هزینه استفاده دائمی از مدلهای آمریکایی را ندارند.
اما حتی این رقابت نیز به دو بلوک بسته آمریکا و چین فروکاستنی نیست. زنجیره مادی هوش مصنوعی از تایوان و کره جنوبی تا مالزی، سنگاپور، اروپا و دیگر مراکز فنآوری و انرژی امتداد دارد. بانک تسویههای بینالمللی نشان میدهد اقتصادهای آسیایی که در بخشهای بالادستی زنجیره تراشه قرار دارند از افزایش قیمت محصولات مرتبط با هوش مصنوعی منتفع شدهاند. اروپا نیز در ژوئن به «پکس سیلیکا» پیوست؛ ابتکاری به رهبری آمریکا برای ایجاد زنجیرههای امنتر نیمهرسانا و هوش مصنوعی میان شرکای مورد اعتماد. اتحادیه اروپا آن را همزمان با زبان «امنیت اقتصادی» و «حاکمیت فنآوری» توجیه میکند.
به همین دلیل شاید تعبیر «جنگ سرد» فقط بخشی از واقعیت را توضیح دهد. جهان هوش مصنوعی نه به دو اقتصاد خودبسنده، بلکه به شبکهای از وابستگیهای نامتقارن شبیه است. رقابت اصلی بر سر قطع کامل این شبکه نیست؛ بر سر تسلط بر گلوگاههای آن است: تراشه و ماشینآلات ساخت آن، انرژی و داده، سرمایه و الگو.
در چنین جهانی، «کندکردن» رشد خود شکلی از سیاست قدرت است. اگر آمریکا سرعت توسعه داخلی خود را اندکی کاهش دهد اما همزمان دسترسی چین به تراشه و توان محاسباتی را بیشتر محدود کند، فاصله نسبی ممکن است حتی افزایش یابد. اگر مقررات ایمنی تنها برای بازیگران دارای میلیاردها دلار سرمایه قابل تحمل باشد، کنترل خطر میتواند با تمرکز بیشتر بازار همراه شود. و اگر چین در برابر این نظم از مدلهای بازتر دفاع کند، این دفاع نیز فارغ از منافع ژئوپولیتیک و صنعتی پکن نیست.
خطرهای هوش مصنوعی را نمیتوان به توطئه شرکتهای فنآوری تقلیل داد. اما نمیتوان آنها را نیز بیرون از مناسبات مالکیت، سود و قدرت فهمید. صنعتی که برای ادامه جذب سرمایه باید آیندهای فوقالعاده قدرتمند را وعده دهد، همزمان از خطر همان آینده سخن میگوید؛ دولتهایی که خواهان همکاری جهانی برای کنترل آن هستند، برای تصاحب زیرساختهایش با یکدیگر رقابت میکنند.
پرسش اصلی بنابراین فقط این نیست که آیا باید پای هوش مصنوعی را از روی گاز برداشت. مسئله این است که چه کسی روی پدالها کنترل دارد، چه کسی هزینه آهستهشدن را میپردازد و وقتی مسابقه دوباره سرعت گرفت، چه کسانی هنوز اجازه حضور در خط مقدم را خواهند داشت.


نظرها
نظری وجود ندارد.