تنگه هرمز و گرسنگی؛ دوئل ترامپ و ایران چه ربطی به قحطی دارد؟
تداوم تجارت نهادهها، حمایت هدفمند از کشاورزان و خانوارها و کاهش اختلال مسیرهای حمل میتواند شدت و دامنه قحطی را محدود کند. اما همه کشورهای جهان به یک اندازه توان ندارند که مردمشان را به سلامت از این بحران عبور دهند. قحطی با یک آهنگ و یک شدت در خانهها را نمیکوبد. هر چه فقیرتر باشید، مشت قحطی کوبندهتر میشود.
بخش اقتصاد
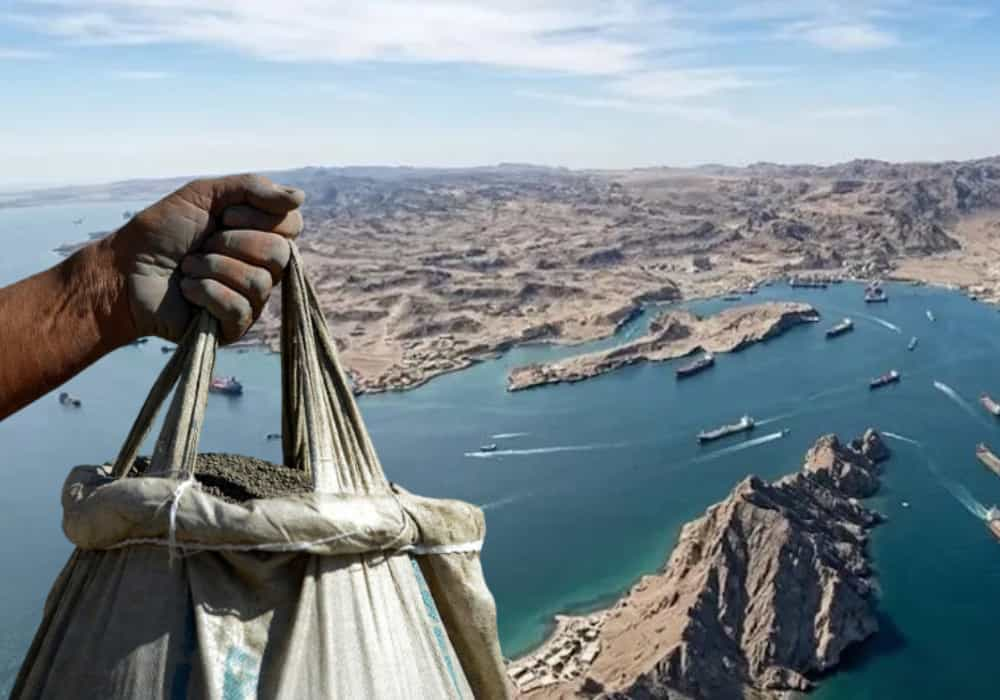
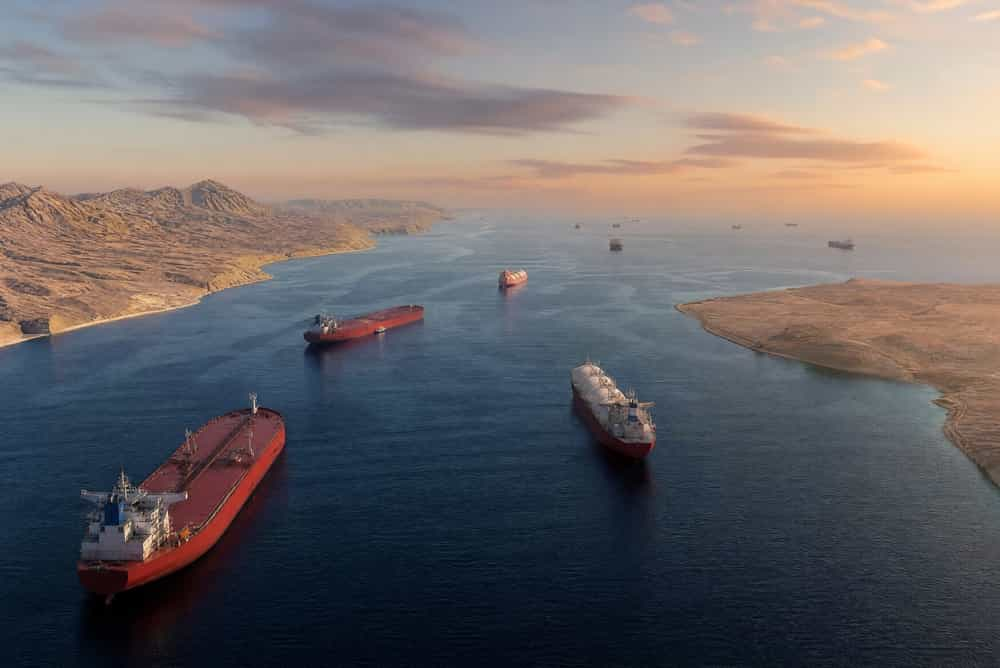
انسداد تنگه هرمز: اختلال زنجیره جهانی غذا- عکس: زمانه
قیمت نفت در جهان بلافاصله پس از انتشار خبر حملهای جدید به نفتکشها در تنگه هرمز بالا میرود. اما قیمت مواد غذایی این قدر چابک نیست. قیمت نان ممکن است ماهها بعد سر به فلک بکشد. در حدفاصل بشکههای نفتی که هر روز قیمتشان بیثباتتر میشود تا معده جهانیان، کشاورزی قرار دارد که باید پیش از برداشت محصولش، پول کود، بذر، سوخت و آبیاری را بپردازد. اگر نتواند چه؟ ممکن است کمتر بکارد یا کود کمتری مصرف کند. نتیجه، هنگام برداشت آشکار میشود؛ زمانی که شاید خبر جنگ از سرتیتر رسانهها کنار رفته باشد، اما آب رفته به جوی باز نمیگردد.
گزارش تازه مؤسسه اساندپی گلوبال در ۲۷ مهر (۱۹ اکتبر)، به شکل ترسناکی نشان میدهد اختلال کنونی در بازار انرژی و نهادههای کشاورزی، همراه با تغییرات اقلیمی و از جمله همین النینوی قدرتمند، زمینه «احتمالی» یک بحران غذایی در مقیاس جهانی را فراهم خواهد کرد. تعبیر دقیق این است که بحران کنونی بیش از آنچه به نظر میرسد میتواند یقه بشریت را بگیرد. هنوز «قحطی جهانی» قطعی نیست و همه محصولات و کشورها به یک اندازه آسیب نخواهند دید ولی همزمانی عوامل منفی به شکلی است که میتوانند یکدیگر را تقویت کنند و دستکم کشورهای فقیر را به چالش گرسنگی بکشند.
صعود قیمتها، گرسنگی و ناامنی اقتصادی در چنین مقیاسی از همین حالا شیپورهای هشدار بیثباتی سیاسی در بخش بزرگی از جهان را به صدا در آورده است.
تنگه هرمز فقط مسیر انتقال نفت نیست
اهمیت تنگه هرمز برای معده جهانیان، از کالاهایی میآید که معمولا در خبرهای جنگ کمتر دیده میشوند. طبق برآورد گزارش تازه اساندپی، در شرایط عادی حدود ۲۹ درصد تجارت جهانی اوره، نزدیک به نیمی از تجارت گوگرد و حدود ۲۱ درصد تجارت آمونیاک قابل عرضه در بازار از این مسیر میگذرد.
این ارقام سهم تجارت را نشان میدهند و نه سهم تولید جهانی. این تفاوت بسیار مهم است چرا که بسیاری از کشورها این محصولات پایهای را در داخل تولید میکنند اما برای تامین کسری مصارف خود به محمولههای صادراتی وابستهاند.
اوره یکی از پرمصرفترین کودهای نیتروژنی است. آمونیاک هم پایه تولید بسیاری از این کودها است. گوگرد، با وجود ظاهر نامرتبطش با مزرعه، در تولید اسید سولفوریک و فرآوری کودهای فسفاته نقش دارد. بنابراین، اختلال در یک آبراه میتواند کارخانهای که هزاران کیلومتر با خلیج فارس فاصله دارد را با کمبود ماده اولیه روبهرو کند.
گاز چگونه به کود تبدیل میشود؟
در تولید متعارف آمونیاک، گاز طبیعی هم منبع انرژی است و هم ماده اولیه تامین هیدروژن. افزایش قیمت گاز، هزینه تولید را بالا میبرد. کمبود آن حتی میتواند چراغ کارخانه را خاموش کند. پس کشورها میتوانند هم از کاهش دسترسی به کود وارداتی آسیب ببیند و هم از گرانشدن تولید داخلی. صندوق بینالمللی پول این وابستگی را یکی از مسیرهای انتقال جنگ به هزینه غذا، بهویژه در اقتصادهای فقیر یا حتی متوسطالحال ولی واردکننده این اقلام، میداند.
با این حال، بازار کودهای شیمیایی هم رنگارنگ است و همه کودها به یک اندازه وضعشان بحرانی نیست. براساس تحلیل بازار کود در اساندپی، محدودیت گوگرد و فشار بر تولید کود فسفاته سهمگینتر است و بازار کودهای نیتروژنی فعلا انعطاف بیشتری داشته است. دلیلش افزایش صادرات اوره چین، تغییر مسیر تجارت و جایگزینی بعضی محصولات است که بخشی از فشار بازار کودهای نیتروژنی را تعدیل کرده است. بنابراین، فعلا «همه کودها نایاب نشدهاند» اما بازار چنان بیثبات است که هر کسی زور و قدرت مالی بیشتری دارد، انبارهایش را بیشتر و متنوعتر پر میکند. قاعدتا بیش از دوسوم کشورهای جهان اینقدر دستشان گشوده نیست که چنین کنند.
چرا کاهش قیمت نفت کافی نیست؟
نفت خام به صورت مستقیم موتور تراکتور را در مزارع جهان گرم نمیکند. برای آنکه مزارع تولید غذا برای جهانیان فعال باشد، گازوئیل باید در پالایشگاه تولید، حمل و توزیع شود. محدودیت پالایش، کاهش صادرات یا موجودی پایین میتواند قیمت فرآورده را بالا نگه دارد، حتی اگر نفت خام ارزانتر شود. کشاورز هم گازوئیل را فقط برای تراکتور نمیخواهد. برداشت مکانیزه، بعضی پمپهای آبیاری و انتقال محصول به انبار و بازار به سوخت وابستهاند. برنامه جهانی غذا در گزارش اخیرش، همین وابستگی متنوع و چندوجهی نظام تولید غذا به انرژی را در مراحل مختلف زنجیره برجسته کرده است.
ماجرا میتواند به شکل «بیشتولیدی بعضی محصولات» و «کمیابی محصولات دیگر» هم خودش را نشان دهد. چطور؟ فشار هزینهها میتواند تصمیم نوع کشت یا میزان کشت را تغییر دهد. کشاورزی که نقدینگی محدودی دارد، ممکن است سطح زیرکشت را کاهش دهد، محصول کمهزینهتری انتخاب کند یا خرید کود را عقب بیندازد. به این ترتیب وضعیت بازار بیش از آنچه باید، مختل میشود. برخی محصولات کمیاب میشوند و برخی دیگر زیاد ولی بیش از نیاز. این ضربه بزرگتری به کشاورزان جهان خواهد بود.
البته کمیابی در بازار کود به معنای افت یکسان عملکرد نیست. میزان تولید به جنس و کیفیت خاک، نوع محصول، آبوهوا و مراقبتهای دوره های پیشین کشت از خاک بستگی دارد. اما اگر مصرف از نیاز گیاه کمتر شود، خطر کاهش برداشت بالا میرود. فائو پیشتر هشدار داده بود کمبود کود ناشی از اختلال تنگه هرمز میتواند برداشتهای نیمه دوم ۲۰۲۶ و سال ۲۰۲۷ را تحت فشار بگذارد.
این همان پنجره زمانی تاخیر در انتقال بحران تنگه هرمز به معده بشریت است. همان تاخیری که میتواند من و شما را به این اشتباه بیندازد که این بحران چندان هم اثر جهانی نداشت. موجودی انبارها و گمرکات کشورها، قراردادهای قبلی و خرید زودهنگام نهادهها ممکن است اثر اولیه بحران را بپوشاند. اما پنجره مناسب کاشت و کوددهی محدود است. رسیدن محموله پس از موعد، لزوما خسارت فصل را جبران نمیکند. به همین دلیل، بازگشایی آبراه میتواند بازار انرژی را آرام کند، بیآنکه بلافاصله تولید کشاورزی ازدسترفته بازگردد.
غذا یا سوخت؟
گرانی فرآوردههای نفتی اثر دیگری هم دارد. افزایش جذابیت سوختهای زیستی.
ذرت، شکر و روغنهای گیاهی میتوانند علاوه بر غذا و خوراک دام، ماده اولیه سوخت باشند. گزارش تازه اساندپی میگوید قیمت بالای سوخت فسیلی، همراه با حمایتهای سیاستی از سوخت زیستی، تقاضا برای بعضی محصولات کشاورزی را حفظ میکند. این رقابت به معنای تبدیل ناگهانی همه مزارع غذایی به مزارع سوخت نیست، اما میتواند انعطاف بازار برای پاسخ به کمبود غذا را کاهش دهد.
آبوهوا هم تعیینکننده سطوح بحران است. النینوی کنونی، اختلال وسیعی در نظام آبوهوایی جهانی ایجاد خواهد کرد. مناطقی پرحاصل و با بارندگی مناسب ممکن است دچار خشکسالی گسترده شوند و در بخشی دیگر از مزارع جهان آنقدر آسمان ببارد که آش را با جایش ببرد. حتی اگر سیل هم در کار نباشد، بارندگی بیشتر ممکن است در جایی مفید و در جای دیگر مختلکننده برداشت باشد.
شکم گرسنه یا قفسه خالی؟
آخرین شاخص قیمتهای غذا که فائو در در دهم مهر (۲ اکتبر) منتشر کرده، برای سپتامبر به ۱۳۶ واحد رسید. این ۱٫۵ درصد بیشتر از ماه اوت و ۵٫۸ درصد بالاتر از سال قبل است. با این حال، هنوز این شاخص ۱۵٫۱ درصد پایینتر از مارس ۲۰۲۲ و پس از بحران اوکراین و روسیه است.
این شاخص قیمت اقلام غذایی در بازار بینالمللی را میسنجد و لزوما میزان تورم مواد غذایی در هر کشور را نشان نمیدهد. نرخ ارز، دستمزد، مالیات، یارانه و هزینه توزیع داخلی تعیین میکنند افزایش جهانی با چه شدتی به مصرفکننده برسد. ممکن است مواد غذایی در بازار موجود باشد، اما خانواده توان خریدش را از دست بدهد. نشانه ناامنی غذایی، خالی شدن قفسهها از کالا نیست، ناتوانی مصرفکننده در خرید محصولات مورد نیازش است.
چه کسانی آسیبپذیرترند؟
کشورهای کمدرآمد واردکننده غذا و انرژی، با فشار مضاعف روبهرو هستند. برای آنها هزینه واردات به شدت بالا میرود و همزمان توان دولتها برای حمایت از خانوارها محدود است. کاهش ارزش پول ملی میتواند حتی قیمت جهانی ثابت را به گرانی داخلی تبدیل کند.
ایران هم از این زنجیره بحران خارج نیست. داشتن منابع انرژی و تولید کود، همه آسیبپذیریهای غذایی را برطرف نمیکند. دسترسی به نهاده، حملونقل، قیمت ارز و قدرت خرید اهمیت دارند. محاصره دریایی آمریکا، محدود شدن فروش نفت و دسترسی دشوارتر به منابع ارزی، بحران در ایران را پیچیدهتر میکند. برنامه جهانی غذا پیش از موج تازه فشارها هشدار داده بود که تورم غذایی و افت ارزش پول، توان خانوارهای ایرانی برای جذب شوک بیشتر را کاهش داده است. پس ابزاری که جریان تجارت جهانی را مختل میکند، میتواند همزمان هزینه معیشت مردم داخل ایران را هم بحرانی کند.
قحطی هنوز سرنوشت محتوم «همه جهان» نیست. تداوم تجارت نهادهها، حمایت هدفمند از کشاورزان و خانوارها و کاهش اختلال مسیرهای حمل میتواند شدت و دامنه قحطی را محدود کند. اما همه کشورهای جهان به یک اندازه توان ندارند که مردمشان را به سلامت از این بحران عبور دهند. قحطی با یک آهنگ و یک شدت در خانهها را نمیکوبد. هر چه فقیرتر باشید، مشت قحطی کوبندهتر میشود.
نظرها
نظری وجود ندارد.